
Newsletter-Archiv
Die Nutzung aller Seiten in diesem Internetangebot unterliegt unseren Nutzungsbedingungen, mit denen Sie sich einverstanden erklären, wenn Sie weitere Seiten innerhalb dieses Angebots aufrufen.
Die aktuellsten 10 erschienenen Artikel:
-
- Schenkungsteuer zählt nicht zu den Anschaffungskosten
- Tabaksteuererhöhung ab 2027
- Steuerbefreiung für ein selbstgenutztes Familienheim
- Fahrtkosten zur Pflege eines Angehörigen
- Entwurf für das Einkommensteuerreformgesetz 2027
- Jahresgebühr für Riester-Bausparverträge ist unwirksam
- Neues Schreiben zur steuerlichen Organschaft
- Rentenleistungen waren 2025 zu 72 % steuerpflichtig
- Regierung beschließt Entwurf des Jahressteuergesetzes 2026
- Verbrauch der Erstausbildung beim Kindergeld
Oldtimerkosten sind keine Betriebsausgaben
Die Kosten für einen Oldtimer im Betriebsvermögen sind nicht als Betriebsausgaben abzugsfähig.
Das Finanzgericht Baden-Württemberg hat die Kosten für einen Oldtimer trotz ausschließlich betrieblicher Nutzung nicht zum Betriebsausgabenabzug zugelassen. Nach Auffassung des Gerichts sind die Kosten als unangemessene Repräsentationsaufwendungen nicht abzugsfähig. Das Gericht stützt sich dabei auf eine Vorschrift, nach der Aufwendungen für Jagd, Fischerei, Segel- oder Motorjachten sowie für ähnliche Zwecke den Gewinn nicht mindern dürfen.
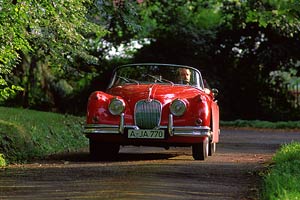
Es stuft die Nutzung des Oldtimers als ähnlichen Zweck ein, weil er eine vergleichbare Nähe zur privaten Lebensführung aufweist wie die übrigen in dieser Vorschrift genannten Aufwendungen. Der Besitzer des fast 40 Jahre alten Jaguars E-Type, der hier mit seiner Klage gescheitert ist, hat sich allerdings an den Bundesfinanzhof gewandt, der nun entscheiden muss, ob er eine Revision des Urteils zur Entscheidung annimmt.